Una lamentela che sento spesso tra i miei coetanei millennials è che i nostri genitori non ci hanno insegnato abbastanza sull’economia. Posso dire che la gestione delle finanze personali non era un argomento da tavola a casa mia e, anche quando sono andato all’università e ho cominciato a cavarmela da solo, era quasi un tema tabù. Quando si parla di soldi, o li hai o non li hai, e di sicuro non si discuteva dell’argomento.
Forse è per questo che l’americano medio non è esattamente fluenté in finanza personale, e la situazione sta peggiorando. Secondo uno studio del 2026 di TIAA, una società che offre servizi previdenziali, gli americani rispondono correttamente a circa il 50 percento delle domande di base su indebitamento, risparmio e rischio in un sondaggio sull’alfabetizzazione finanziaria. Circa un terzo degli intervistati afferma di avere difficoltà a far quadrare i conti ed è limitato dal debito. Queste cifre sono rimaste relativamente invariate per quasi un decennio, ma hanno toccato il minimo in questo studio annuale.
Ha senso: è difficile imparare a gestire i soldi quando non si insegna a scuola, ed è un tema estremamente privato. È anche difficile prendere buone decisioni finanziarie quando fai parte di un numero crescente di nuclei familiari americani che lottano per pagare le bollette, rimborsare i debiti e risparmiare per il futuro — e che si sentono molto stressati a riguardo.
In un mondo perfetto, ognuno di noi potrebbe sedersi con un consulente finanziario per farsi aiutare — ma la maggior parte di noi non se lo può permettere. Invece, gli americani medi tendono a cercare consigli di finanza personale su TikTok, nei thread di Reddit, guardando Suze Orman su YouTube o How to Get Rich su Netflix, o a cercare su Google le loro domande.
Ora abbiamo anche strumenti di intelligenza artificiale.
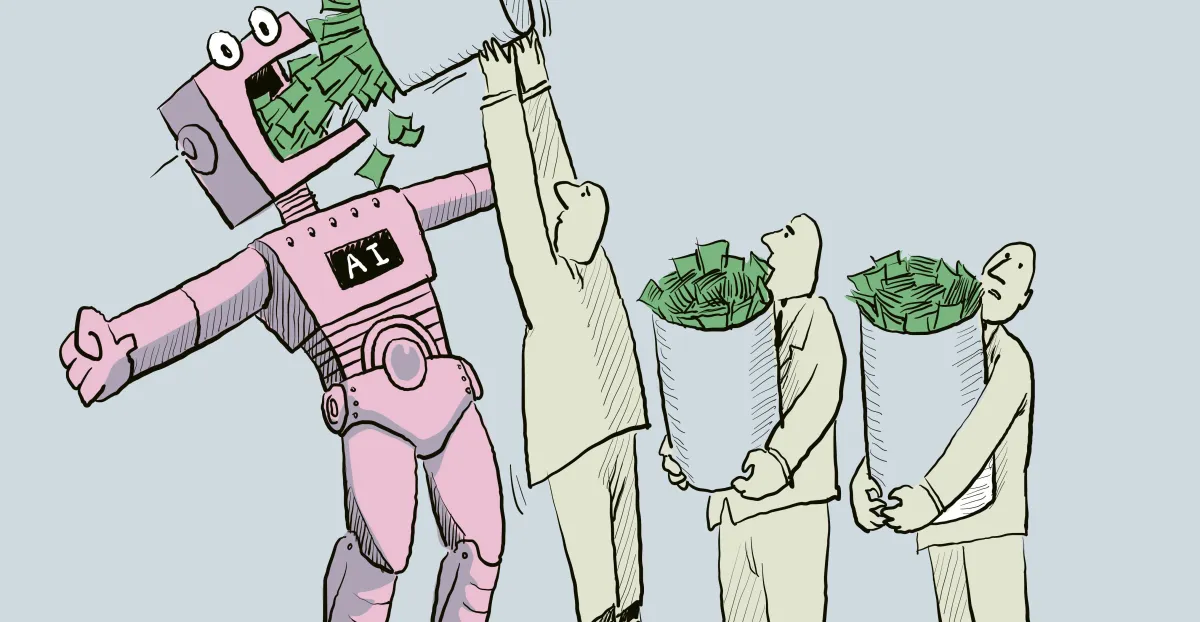
Con l’accesso a una quantità immensa di informazioni e consigli finanziari, ChatGPT, Claude e altri chatbot IA possono rispondere a qualsiasi domanda tu faccia. Possono aiutarti a mettere insieme un budget di base o, dotato dei tuoi estratti conto e dei dettagli dei tuoi prestiti studenteschi e dei tuoi conti pensionistici, adattare soluzioni alla tua situazione specifica. O almeno, questa è la promessa.
L’IA potrebbe creare un futuro utopico, più equo, in cui consigli affidabili e iper-personalizzati siano a portata di un prompt per chi non può permettersi di consultare un esperto di persona. Ma le macchine sono create da persone, e c’è buon motivo di preoccuparsi che queste macchine semplicemente riproducano i pregiudizi e le disparità insiti nel nostro sistema attuale.
Ecco cosa dicono gli esperti su come sfruttare al meglio questi strumenti — e su come pensare a tutti i rischi intrinseci di caricare una grande quantità di dati finanziari personali in un chatbot o, peggio, nel dare a un agente IA le chiavi del tuo conto bancario.
La crescita rapida, i rischi e le ricompense dei consulenti finanziari basati sull’IA
Quasi il 20 percento degli americani ha utilizzato strumenti IA come ChatGPT per consigli finanziari, e quasi il 25 percento tra i giovani Gen Z e i millennial li ha provati, secondo un sondaggio di Gallup di agosto. Questi numeri potrebbero aumentare: ad ottobre, OpenAI ha iniziato a distribuire uno strumento di finanza personale dedicato agli utenti ChatGPT Free e Go negli Stati Uniti, il che significa praticamente che chiunque può provarlo. ChatGPT Finances ti permette di collegare in modo sicuro il tuo conto bancario allo strumento utilizzando una piattaforma chiamata Plaid, e poi puoi fondamentalmente avere una conversazione con il chatbot riguardo alle tue finanze in tempo reale, fino al centesimo. È come un Mint (RIP) alimentato dall’IA con cui puoi parlare direttamente.
Indipendentemente da dove incontri un chatbot o da quante informazioni gli fornisci, gli esperti dicono che questi strumenti potrebbero davvero aiutare a migliorare l’alfabetizzazione finanziaria. Puoi discuterne di problemi legati al denaro troppo imbarazzanti da chiedere a amici e familiari, oppure porre domande e ricevere informazioni pratiche e personalizzate. Ci sono reali vantaggi nell’usare l’IA in questo modo.
Taha Choukhmane, professore associato di finanza presso la MIT Sloan School of Management, ha studiato i risultati quando le persone si rivolgono ai chatbot per consigli finanziari. In generale, questi strumenti IA danno consigli piuttosto buoni, e tali consigli migliorano man mano che le persone diventano più abili a chiedere la domanda giusta, secondo una ricerca pubblicata all’inizio di quest’anno.
«In realtà siamo stati piuttosto sorpresi che, rispetto allo status quo, l’americano medio sarebbe meglio se seguisse i consigli», ha detto Choukhmane. Ma ha aggiunto una avvertenza: «Seguire i consigli senza comprenderli ti mette a rischio di non capire appieno i rischi.»
Ma non dovresti fidarti di tutto ciò che dice un chatbot e dovresti verificare ogni cosa prima di prendere decisioni.
I consigli forniti dal chatbot hanno limiti significativi. Innanzitutto, non sono imparziali. L’industria finanziaria ha un interesse nel guidarti verso determinate modalità di gestione del denaro, e ciò di solito significa offrirti prodotti, come prestiti. Se hai mai cercato consigli di finanza personale su Google, probabilmente hai notato che molti dei primi risultati provengono da banche e altre istituzioni finanziarie. Questo è intenzionale, secondo John Campbell, professore di economia ad Harvard. Ma poiché l’IA aggrega tutti quei consigli, le influenze specifiche e i possibili pregiudizi sono meno evidenti.
«L’IA è molto promettente nel fornire consigli finanziari a basso costo in un linguaggio chiaro che, a parità di condizioni, potrebbe essere migliore di quello che molte persone sarebbero in grado di fare da sole», ha detto Campbell, che è anche coautore di Fixed: Why Personal Finance Is Broken and How to Make It Work for Everyone. «Una avvertenza è che il consiglio del chatbot è molto probabilmente — a meno che il modello non sia stato addestrato con cura — una media di tutto ciò che è stato pubblicato su Internet, e potrebbe o non potrebbe essere un consiglio di prima classe.»
Un esempio che Campbell riporta è la domanda su quando iniziare a ricevere i benefici della Social Security. Se sei eleggibile a 62 anni, molti economisti concordano sul fatto che dovresti ritardare i benefici, poiché, in base al modo in cui il governo calcola i pagamenti mensili, ti permetterà di godere di benefici molto più alti in seguito. Ma i consulenti finanziari pagati possono consigliare di iniziare il prima possibile, poiché aspettare aumenta i costi da gestire, riducendo le tariffe del consulente. Ciò significa che c’è molta consulenza online contrastante, molta fornita dall’industria finanziaria. E questa è l’informazione usata per addestrare i modelli AI.
«Il consiglio è molto più misto», ha detto Campbell. «E quindi se un chatbot sta imparando da quello, potrebbe non fornire effettivamente i migliori consigli.»
È difficile riconoscere i cattivi consigli in qualsiasi ambito della vita, ma è ancor più facile quando si parla con una macchina programmata per accontentarti. Un chatbot potrebbe incoraggiarti a considerare un saldo di trasferimento, a puntare sui premi della carta di credito o a rifinanziare la tua ipoteca — tutte decisioni con pro e contro per te, ma ovviamente vantaggiose per le banche — senza che tu sia consapevole di quanto dei dati di addestramento provengano dal settore finanziario che vende tali prodotti. Peggio ancora, se finisci per seguire cattivi consigli, potrebbero passare anni prima che te ne accorga. Non saprai di aver rifinanziato una ipoteca in un momento svantaggioso finché non arriverà un momento migliore.
Questo mi porta all’altro grande problema nell’usare i chatbot per consigli finanziari: le persone con alfabetizzazione finanziaria limitata sono le più vulnerabili ai cattivi consigli, perché non riescono a riconoscerli.
Un modo per attenuare il rischio, curiosamente, è fornire all’IA chatbot più informazioni personali. Più dettagli sulla tua situazione può considerare, più può offrire consigli personalizzati. Più contesto significa anche consigli migliori, secondo Choukhmane.
«C’è un compromesso qui», ha detto Choukhmane. «C’è un reale rischio legato alla privacy, e quindi penso che ognuno debba trovare il proprio livello di controllo.»
Non dare per scontato che i tuoi dati siano al sicuro
Ogni volta che parli con un chatbot, riponi molta fiducia nelle aziende tecnologiche affinché proteggano i dettagli personali che stai condividendo. Inviare dati finanziari sensibili è una proposta particolarmente rischiosa. Sebbene le aziende tecnologiche, inclusa OpenAI, promettano di mantenere i tuoi dati al sicuro, c’è già una lunga lista di violazioni, fughe e violazioni della privacy che fungono da avvertimenti cautionarie.
È anche impossibile sapere cosa potrebbero fare le aziende tecnologiche con i tuoi dati in futuro. La maggior parte di esse li userà per addestrare i propri modelli, a meno che tu non dica di no. Alcune useranno i dati per mostrarti annunci personalizzati.
Poi c’è il rischio che attori malintenzionati entrino nel tuo account ChatGPT, Claude o Gemini. Se hai usato un chatbot per consigli finanziari e hai caricato estratti conto, un hacker potrebbe ottenere una quantità notevole di informazioni che potrebbero permettergli di fare davvero cose terribili per la tua vita.
«Potrebbero rubarti l’identità e aprire conti e poi mandare rapidamente in fallimento una persona», ha detto Delicia Reynolds Hand, direttrice senior presso Consumer Reports. «Non è tanto per i conti principali sottostanti che potrebbero essere a rischio, è piuttosto l’accesso a queste informazioni.»
Il progresso continuo dell’IA sta rendendo questa situazione ancora più complicata. L’era precedente dei chatbot che offrivano consigli finanziari sta rapidamente sfumando in una nuova fase in cui agenti IA accedono ai conti bancari a nome degli utenti. Se usi uno strumento come Claude Cowork o persino un assistente IA come Muse, puoi fornire all’agente le credenziali di accesso al tuo conto bancario, e poiché l’agente opera sul proprio computer, può effettivamente effettuare trasferimenti, richiedere prestiti o fare davvero qualsiasi cosa sul tuo conto. Questo viene riferito che stia facendo impazzire le principali banche, poiché non sanno quali login provengono da esseri umani e quali sono forniti dall’agente. E poiché sappiamo che gli agenti IA sono imprevedibili, è difficile capire come quell’accesso possa andare storto.
Oltre alla sicurezza dei dati e alla privacy, dovresti anche essere consapevole del fatto semplice che nessuno è davvero responsabile se finisci per perdere denaro usando questi strumenti. I chatbot non sono regolamentati nel modo in cui sono regolamentati i consulenti finanziari umani, che hanno un dovere fiduciario di agire nel tuo interesse.
«Se ricevo cattivi consigli fiscali da H&R Block o da un consulente fiscale, ci sono ovviamente una serie di regole e salvaguardie chiare che definiscono cosa posso aspettarmi da quella relazione e dove la responsabilità del servizio si ferma», ha detto Hand. «Al momento, non è così per questi strumenti.»
Affidati ma verifica — e poi elimina i tuoi dati
Negli ultimi anni della Guerra Fredda, Ronald Reagan popolarizzò un vecchio proverbio russo: Fidati, ma verifica. La frase risulta abbastanza fuorviante, poiché fidarsi di qualcuno implica che non sia necessario verificare ciò che dice, e verificare ciò che viene detto implica che inizialmente non si fidava. Ma se sei disposto ad assumerti un po’ di rischio, considera di avvicinarti all’IA in questo modo, soprattutto quando i tuoi risparmi di una vita sono in gioco. Aggiungerei anche una coda alla frase: E poi elimina i tuoi dati.
I chatbot non sostituiscono i consulenti finanziari autorizzati, ha detto, e non dovresti permettere che prendano decisioni per te.
Il grande paradosso degli strumenti come ChatGPT e Claude è che sono molto bravi a generare testo apparentemente veritiero. Sembra autorevole, appare corretto — e di solito lo è. Tranne quando non lo è. L’IA è famosamente imprevedibile e incline a allucinazioni. Puoi porre la stessa domanda due volte e ottenere due risposte diverse. Questo non significa che questi strumenti siano inutili. Significa solo che devi affrontarli con cautela. Devi interrogare questi chatbot, sfidare qualsiasi consiglio ti offrano, e quindi verificarlo con altre fonti più affidabili.
«Se non hai mai usato questi strumenti, non ti consiglierei di cambiare improvvisamente tutti i tuoi piani finanziari basandoti sulla tua prima conversazione», ha detto Choukhmane. «Vuoi essere piuttosto prudente. Inizia a usare questi strumenti, inizia a capire, fai molte domande di follow-up.»
Quando si tratta di attenuare i rischi, considera di fornire cifre indicative sul tuo reddito o sulle tue spese quando parli con un chatbot delle tue finanze. Caricare documenti finanziari, anche se redatti, riempie inevitabilmente la cassaforte di una società tecnologica con le tue informazioni sensibili senza sapere esattamente cosa ne servirà dopo. Dovresti anche esaminare le impostazioni di privacy e sicurezza per assicurarti di aver attivato l’autenticazione a più fattori e che i tuoi dati personali non vengano usati per addestrare modelli IA e vengano eliminati dopo 30 giorni.
Ethan Bloch, responsabile prodotto per ChatGPT per i servizi finanziari, ha fatto una serie di raccomandazioni simili quando l’ho intervistato di recente. I chatbot non sono sostituti di consulenti finanziari autorizzati, ha detto, e non dovresti lasciare che prendano decisioni per te. Sono pensati per informarti e aiutarti a riflettere su argomenti complessi.
«Potresti paragonarlo a parlare con un amico che ha opinioni molto informate sulla finanza», ha detto Bloch. «Ma se devi prendere decisioni finanziarie importanti — il tuo portafoglio o la pensione — devi comunque cercare aiuto.»
Indipendentemente dall’esperienza con i chatbot o da quanta informazione sei disposto a fornire, ricorda quanto detto da Campbell, professore di Harvard. Se la tua alfabetizzazione finanziaria non è ottima, i chatbot IA possono creare problemi. E se sei come la maggior parte degli americani, potresti avere bisogno di imparare qualcosa di più su mutui e tassi di interesse.
Sì, i chatbot possono essereun buon modo per mettersi al passo con l’alfabetizzazione finanziaria. Puoi chiedere loro le domande di soldi che hai troppa vergogna a discutere con amici e familiari. Ma puoi anche imparare sul denaro nel vecchio modo: leggendo libri e siti web scritti da fonti affidabili e indipendenti. La Federal Deposit Insurance Corp. (FDIC) ha un portale di risorse educative finanziarie, inclusi giochi e quiz. Khan Academy propone un corso che copre tutto, dai punteggi di credito al risparmio per l’università. Esiste un subreddit di finanza personale a cui mi sono iscritto anni fa e che leggo quasi quotidianamente. Ci sono app di budgeting, come YNAB, che ha una sua grande presenza su Reddit.
Qualunque cosa tu faccia per imparare di più sulla finanza personale, semplicemente fare qualcosa è progresso. Parlare di finanza personale non è più il tabù di una volta negli Stati Uniti, ed è persino una materia obbligatoria nella stragrande maggioranza delle scuole superiori americane ora. E sebbene l’IA non risolva magicamente i tuoi problemi di soldi, può aiutarti a iniziare. Basta stare attento. Il tuo sostentamento potrebbe essere in gioco.